没有路演的公开募股是一种从公共投资者那里筹集资金的方法,无需传统 IPO 所定义的承销商主导的营销之旅。这种方法的行业术语是直接公开发行(DPO)和直接上市。这两种途径都允许公司进入公共市场,同时跳过昂贵的银行驱动流程。 传统IPO分配总收益的5%–7% 仅承销佣金。对于想要在公司保留更多资本的创始人来说,这个数字使得替代方案看起来非常有吸引力。自2020年12月起, SEC 规则允许直接上市和 DPO 作为进入公共市场的完全合法途径,前提是发行人满足严格的透明度要求。
没有路演的公开募股是什么?
没有路演的公开募股是指发行公司在定价前不进行银行组织的一系列投资者演示的任何注册证券发行。两个主要结构是 DPO 和直接上市。每个机构的工作方式都不同,但都消除了承销商作为中央守门人的角色。
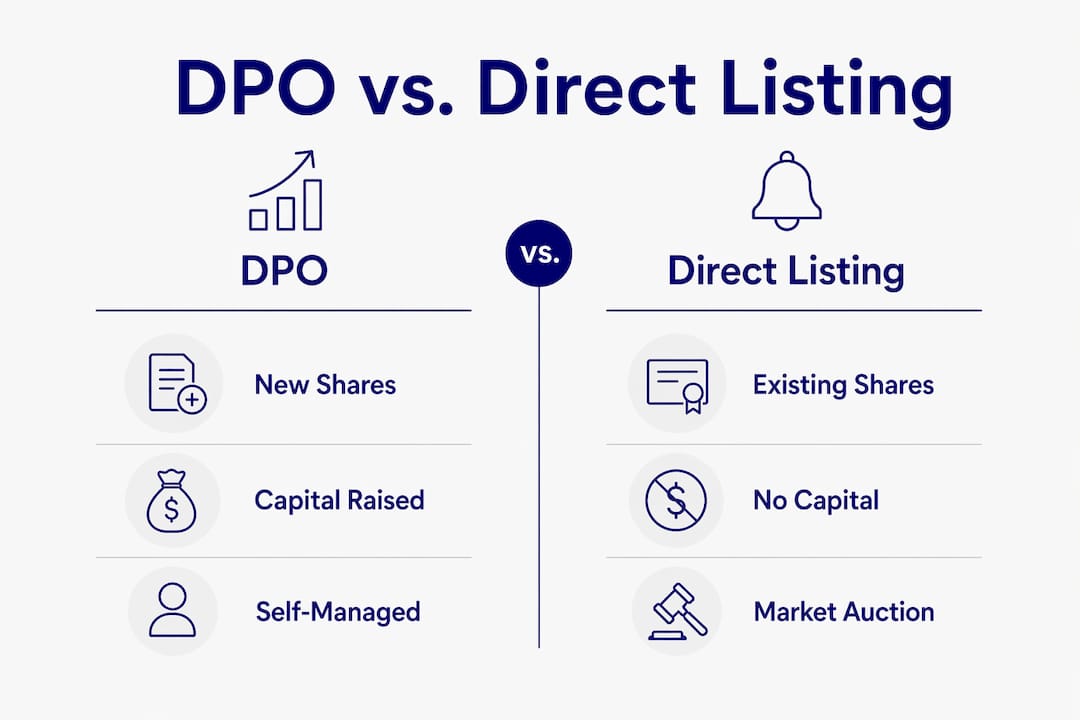
DPO 允许公司直接向投资者出售新发行的股票,并处理自己的营销和合规事宜。相比之下,直接上市允许现有股东在大多数情况下在交易所出售其股票,而无需公司发行新股。Spotify、Slack 和 Coinbase 均使用直接列表来进入公共市场。这些例子证明了该模型的规模化运作,并开创了监管机构和交易所现在认可的先例。
核心优势是成本。通过选择 DPO 或直接上市,公司可以节省 50 万至 300 万美元或更多的承保费用。这些节省直接用于运营、增长或股东价值。对于成长阶段的公司来说,这种差异是重大的。
贵公司是否有资格获得非路演产品?
并非每家公司都准备好在没有路演的情况下上市。没有承销商意味着公司必须独自承担投资者信誉的全部重担。这要求在提交申请之前满足具体条件。
关键先决条件包括:
- 品牌认知度或现有的投资者基础。 如果没有银行推销您的交易,投资者需要一个理由来关注。拥有忠实客户、知名产品或成熟支持者社区的公司具有天然优势。
- SEC 注册合规性。 您必须提交 S-1 表格注册声明,其中包含完整的财务披露、已审计的财务和风险因素。 即使没有承销商,SEC 注册流程也很严格; 合规负担不会因为您跳过了银行业务而减轻。
- 治理和金融基础设施。 上市公司需要符合外汇标准的董事会结构、内部控制和报告系统。这些必须在上市前到位,而不是上市后。
- 直接投资者沟通策略。 无路演产品要求管理层直接拥有投资者教育, 使用投资者日、数字平台和直接外展,而不是依赖银行组织的演示。
专业提示: 在提交 S-1 之前,请先建立投资者关系基础设施。专门的 IR 页面、清晰的投资者常见问题解答以及直接联系渠道向散户和机构投资者表明了可信度。
拥有强大客户忠诚度的公司在 DPO 中拥有结构性优势。将现有客户转变为股东可以创建一个任何银行都无法复制的内置投资者基础。Directlylisted 正是围绕这一动态构建了其平台,自 1999 年以来已支持 500 多种产品并帮助客户筹集了超过 60 亿美元。
DPO 和直接列表实际上是如何运作的?
每种结构的机制在定价、流动性和控制方面有所不同。
直接列表
在直接上市中,该公司将现有股票在纳斯达克或纽约证券交易所等交易所注册进行公开交易。标准结构中不创建新股票,因此公司不会直接从上市本身筹集新资本。传统的 IPO 对内部人员实行 6 个月的锁定期,但直接上市可以提供即时流动性,因为不需要锁定。这种灵活性对于想要无需等待即可实现价值的早期投资者和员工来说是一个巨大的吸引力。
直接上市中的价格发现是通过交易第一天的市场拍卖进行的。该交易所指定的做市商根据私人市场交易和投资者兴趣设定参考价格。没有账簿制作流程,也没有承销商来设定或捍卫价格范围。
直接公开募股
DPO直接向投资者发行新股,这意味着该公司实际上筹集了新资本。该公司自行承销交易、设定发行价格并直接向受众进行营销。DPO 中的顾问成本通常远低于传统 IPO 的 5%–7% 承保费,但法律、会计和平台费用仍然适用。
| 特点 | 直接上市 | 邮政局 | 传统首次公开募股 |
|---|---|---|---|
| 新股发行 | 很少 | 是的 | 是的 |
| 需要承销商 | 没有 | 没有 | 是的 |
| 锁定期 | 无 | 不一 | 通常为 6 个月 |
| 价格发现方法 | 市场拍卖 | 发行人设定或协商 | 书籍创作 |
| 公司筹集的资本 | 否(通常) | 是的 | 是的 |
| 承销商稳定 | 无 | 无 | 是的(绿鞋) |
专业提示: 如果您的主要目标是筹集新资本,那么 DPO 就是正确的结构。如果您的目标是在建立公共市场的同时为现有股东提供流动性,那么直接上市更适合。
财务顾问在这两个结构中都发挥着支持作用,处理法律审查、SEC 备案协调和交流联络工作。他们不是承销商,不承诺资本或保证价格。这种区别很重要,因为它将定价风险转移回市场。
非路演公开募股的分步执行
在没有路演的情况下执行 IPO 需要严格的顺序。跳过步骤会造成监管风险和市场混乱。
- 准备您的 SEC 注册声明。 提交 S-1 表格,其中包含经审计的财务、详细的业务描述、风险因素和收益使用披露。无论是否涉及承销商,都必须进行充分的尽职调查和准确的披露。
- 尽早聘请法律和财务顾问。 证券顾问、独立审计师和有直接发行经验的财务顾问是不可谈判的。他们管理 SEC 评论信和交易所上市申请。
- 建立您的投资者外展计划。 用投资者教育活动、专门的产品网站和数字营销活动取代路演。 投资者教育活动对于做市商至关重要 促进高效的首日交易并防止零交易量的开盘。
- 让做市商和交易所参与进来。 与交易所指定的做市商合作制定参考价格并为开业日做好准备。对于纳斯达克或纽约证券交易所直接上市,这种协调是上市过程的正式部分。
- 执行您的营销活动。 利用数字平台、社交媒体、与现有客户的电子邮件联系以及投资者日来提高知名度。直接列出的优惠 活动营销工具 专门设计用于以有针对性的数字推广取代传统的路演营销。
- 获得 SEC 有效性并启动。 一旦 SEC 宣布您的注册生效,就可以开始交易。协调发布日期的公开公告、新闻稿和投资者沟通。
| 执行阶段 | 关键行动 | 时间线估计 |
|---|---|---|
| 备案前准备 | 审计、法律审查、董事会设立 | 3–6个月 |
| SEC注册 | 提交并回复 SEC 的评论 | 2–4个月 |
| 投资者外展 | 活动、数字活动、IR 网站 | 与 SEC 审查同时进行 |
| 交流协调 | 做市商参与、上市批准 | 发射前 1–2 个月 |
| 上市及售后市场 | 交易开始,持续的 IR 活动 | 正在进行的上市后 |
没有路演就公开露面的最大挑战是什么?
跳过路演会会消除大多数创始人在消失之前不会完全欣赏的安全网。提前了解风险是管理风险的唯一方法。
- 股价波动。 如果没有承销商稳定或绿鞋期权,上市后几周内价格大幅波动是很常见的。内部人士和管理层必须为此做好准备,并在动荡时期与股东明确沟通。
- 第一天的流动性风险。 如果没有银行建立有序的买卖双方账簿,开盘日交易可能会很薄弱。启动前的投资者教育活动可确保做市商了解公司的价值主张,从而直接降低这种风险。
- 投资者教育负担。 管理层对传达投资理念负有全部责任。这很耗时,需要在每个渠道上传达清晰、一致的信息。
- 监管自我管理。 每个披露、备案和合规步骤都落在公司及其顾问身上。SEC 文件中的错误会造成承销商在尽职调查期间通常会发现的法律风险。
- 与机构投资者的治理参与。 让大基金公司治理团队参与进来 交易环境之外建立长期稳定性。这些团队对代理决议进行投票并影响机构资本如何流入您的股票。
大多数风险的缓解策略是相同的:在上市前后大力投资投资者关系。即使在筹款活动之外,非交易路演对于上市公司来说也很有价值,因为它们可以随着时间的推移建立信任并改善市场认知。通过直接发行取得成功的公司将投资者沟通视为一项永久性功能,而不是一次性事件。
关键要点
没有路演的公开募股是进入公开市场的可行且经济有效的途径,但它要求管理层用纪律严明、直接的投资者参与计划取代银行主导的营销。
| 观点 | 细节 |
|---|---|
| 成本节约意义重大 | DPO 和直接上市取消了传统 IPO 收取的 5%–7% 承保费。 |
| SEC 合规性是不可谈判的 | 无论产品结构如何,都需要提交 S-1 表格、审计财务报告和全面披露。 |
| 投资者教育取代了路演 | 管理层必须举办投资者活动和数字活动,为做市商和散户投资者做好准备。 |
| 价格波动是一个真正的风险 | 如果没有承销商的稳定,股价可能会在上市后的几周内大幅波动。 |
| 治理参与建立长期稳定 | 积极与机构治理团队接触可以降低代理风险并随着时间的推移支持股价。 |
为什么我认为路演模式早就该被颠覆了
传统的路演主要是为了使经营它的银行受益。两周的管理时间、数百万美元的费用以及系统性地压低股票价格以保证第一天“流行”的定价过程。这种流行奖励的是承销商的机构客户,而不是花费数年时间建立业务的公司。
我亲眼目睹创始人放弃 IPO 后感觉自己把钱留在了桌子上。他们确实这么做了。书籍制作过程就是为了做到这一点而设计的。直接上市和 DPO 将定价权转移回市场,这是它所属的地方。
反驳是真实存在的:银行提供价格稳定、机构分配和信誉信号,这些对于不太知名的公司来说很重要。确实如此。但对于拥有强大品牌、忠实客户群或现有投资者社区的公司来说,这些服务的价值远低于其成本。每个创始人都应该问的问题不是“我们能负担得起传统的 IPO 吗?” 但“我们实际上能从这 5%–7% 中得到什么呢?”
将会成功的公司 纳斯达克直接上市 未来几年的 DPO 是将节省下来的资金投资于永久性投资者关系基础设施的机构。路演是一次性活动。良好的投资者沟通是一种复合资产。
— 安迪
Directlylisted 如何支持您的上市之路
Directlylisted 已帮助客户 筹集超过 60 亿美元 自 1999 年以来,已发行超过 500 笔股票,涵盖从 Reg D 私人轮次到纳斯达克和纽约证券交易所的完整交易所上市等所有内容。
对于在没有路演的情况下寻求公开募股的创始人和高管,Directlylisted 提供合规支持, 融资技术以及取代传统银行主导流程的数字营销工具。该平台旨在将您现有的客户和社区转变为股东,从第一天起就创建忠实的投资者基础。如果您准备好探索直接提供对您的公司来说是什么样子, 以您的方式筹集资金 拥有一支已经做过数百次这样的团队。
常见问题解答
没有路演的公开募股是什么?
没有路演的公开募股是指公司在没有进行承销商组织的投资者演示的情况下公开募股的注册证券发行。DPO 和直接列表是使用的两种主要结构。
跳过路演可以为公司节省多少钱?
通过选择 DPO 或直接上市,公司可以节省 50 万至 300 万美元或更多的承保费用,而传统的 IPO 通常收取总收益的 5%–7%。
直接上市需要 SEC 注册吗?
是的。直接上市和 DPO 需要在 SEC 进行完整的 S-1 表格注册,包括经审计的财务报告和完整的风险披露。跳过承销商并不会降低合规要求。
什么取代了直接上市中的路演?
投资者教育活动、数字营销活动以及直接接触零售和机构投资者取代了传统的路演。这些活动为做市商做好有序首日交易的准备。
有哪家公司可以在纳斯达克或纽约证券交易所直接上市吗?
不。公司必须满足交易所的财务和治理上市标准,完成 SEC 注册,并表现出足够的投资者兴趣来支持有序的市场。强大的品牌知名度或现有的投资者社区大大提高了成功的几率。